📌 Ringkasan Cepat
Satu Buku, Dua Ayah, Dua Nasib yang Berbeda
Kiyosaki menulis Rich Dad Poor Dad (pertama terbit 1997, ditulis bersama Sharon Lechter) dari pengalaman tumbuh dengan dua figur ayah. Sang ayah biologis — "Poor Dad" — terdidik, punya gelar PhD, pegawai pemerintah, tapi seumur hidup bergelut dengan tagihan. "Rich Dad", ayah dari sahabatnya, sekolahnya biasa saja, tapi berhasil membangun kerajaan bisnis.
Perbedaannya bukan kecerdasan, tapi bahasa yang mereka pakai soal uang. Poor Dad berkata "aku tidak sanggup membelinya" — kalimat yang menutup otak untuk berpikir. Rich Dad berkata "bagaimana caranya aku bisa membelinya?" — kalimat yang memaksa otak bekerja. Dari perbedaan kecil ini, Kiyosaki membangun enam pelajaran yang menjadikan buku ini salah satu buku keuangan paling berpengaruh sepanjang masa.
Bagi pembaca Indonesia yang gajian tanggal 25 tapi tanggal 5 sudah menunggu gaji berikutnya, buku ini terasa seperti ditulis khusus untukmu. Edisi lengkap terjemahannya bisa kamu cek lewat tautan ini.
6 Pelajaran Inti yang Membuat Buku Ini Tetap Relevan 25+ Tahun
1. Kaya Tidak Bekerja untuk Uang — Uang yang Bekerja untuk Mereka
Pelajaran pertama dan paling terkenal: jangan sekali-kali bergantung pada satu sumber penghasilan. Gaji membuat kamu aman bulan ini, tapi tidak pernah membuatmu bebas. Kiyosaki menyinggung dengan konsep Rat Race — siklus terjebak: kerja, digaji, belanja, butuh kerja lagi, naik gaji, naik gaya hidup, kerja lebih keras. Uang mengikuti gaya hidup, bukan sebaliknya.
Jalan keluarnya bukan berhenti bekerja besok pagi, tapi mengubah arah aliran uang: sebagian penghasilan harus rutin dipakai untuk membeli hal-hal yang menghasilkan uang baru.
2. Aset vs Liabilitas — Definisi yang Bisa Dijelaskan ke Anak SD
Ini inti bukunya, dan caranya jenius karena sederhana:
- Aset = sesuatu yang memasukkan uang ke kantongmu. Contoh: saham dengan dividen, reksa dana, sewa kios, royalti, usaha yang berjalan tanpa kehadiranmu penuh.
- Liabilitas = sesuatu yang mengeluarkan uang dari kantongmu. Contoh: cicilan kendaraan pribadi, gadget yang turun nilai, utang konsumtif, "aset" yang tiap bulan minta biaya perawatan.
Kesalahan paling umum orang kelas menengah: membeli liabilitas sambil mengira itu aset. Mobil Rp 300 juta yang dipakai pribadi terasa seperti kekayaan, tapi tiap bulan ia menyerap bensin, servis, dan asuransi — arah alirannya keluar, bukan masuk.
3. Rumah Terbesarmu Bukan Aset — Ini yang Bikin Debat Panas
Bab yang paling sering dikritik dan paling sering disalahpahami. Kiyosaki tidak bilang rumah itu buruk; ia bilang kalau rumah yang kamu tempati tiap bulan "memakimu" (cicilan, pajak bumi dan bangunan, listrik, perbaikan), maka menurut definisi arus kasnya, ia berperilaku seperti liabilitas. Nilai naiknya baru terasa kalau kamu benar-benar menjual — dan umumnya untuk pindah ke rumah lain yang juga lebih mahal.
Untuk konteks Indonesia, kacamata ini berguna: banyak keluarga mengunci sebagian besar penghasilan untuk DP dan cicilan rumah pertama sambil menunda investasi lain sepenuhnya. Buku ini tidak melarang beli rumah — ia mengingatkan urutan: bangun aset penghasil uang dulu, biarkan aset itu yang nanti membantu membeli rumah.
4. Membeli Kemewahan dari Penghasilan Aset, Bukan dari Gaji
Orang kaya membeli mobil mewah setelah asetnya yang membayar mobil itu; orang yang ingin terlihat kaya membelinya dengan utang. Bukan soal haramnya barang mahal, tapi soal urutan sumber dananya. Aturan praktisnya: barang gaya hidup dibeli dari aliran kas aset, bukan dengan menambah cicilan.
5. Bekerja untuk Belajar, Bukan Hanya untuk Gaji
Cerita paling memorable di buku: young Robert dan Mike bekerja untuk Rich Dad dengan upah yang sangat kecil, lalu sama sekali tidak dibayar — supaya mereka belajar melihat peluang di luar gaji. Robert kemudian diarahkan menjual Xerox bukan demi karier penjualan, tapi untuk mengatasi ketakutannya menolak. Pelajarannya: tiap pekerjaan adalah kelas gratis tentang menjual, memimpin, memasang sistem, atau membaca keuangan. Keterampilan itulah yang nanti mengerakkan bisnis dan investasi — bukan sekadar kenaikan gaji tahunan.
6. Membayar Diri Sendiri Lebih Dulu (Pay Yourself First)
Sebelum tagihan apa pun dibayar, sisihkan dulu untuk membeli aset. Kebanyakan orang melakukan kebalikannya: bayar semua tagihan, hidupi gaya hidup, lalu menabung "kalau ada sisa" — dan sisa itu hampir selalu tidak ada. Kiyosaki menyebut tekanan tagihan sebagai guru disiplin terbaik: paksa asetmu dulu terisi, biar "tekanan finansial" justru memicumu mencari penghasilan tambahan. Versi praktisnya sangat cocok dipasangkan dengan sistem autotransfer yang kami bahas di artikel kebiasaan finansial.
Kalau cuma sempat mencerna satu bab, ambil bab aset vs liabilitas. Satu definisi ini saja sudah cukup mengubah cara kamu menilai tiap barang yang ada di daftar keinginan — mulai dari gadget sampai kredit motor. Bahasanya lugas dan contohnya banyak, cek edisi lengkapnya di sini.
Kelebihan dan Kekurangan (Jujur Tanpa Gimik)
Kelebihan:
- Mengubah mindset, bukan cuma menambah tips. Kamu tidak akan pernah melihat cicilan dan "flash sale" dengan cara yang sama setelah membaca bab kedua.
- Bahasa cerita, bukan bahasa korporat. Alur kisah dua ayah membuat konsep menempel di kepala jauh lebih lama daripada tabel-tabel angka.
- Fondasi sempurna untuk literasi investasi. Setelah membaca ini, buku seperti The Intelligent Investor atau materi reksa dana terasa jauh lebih masuk akal.
- Membangun rasa kontrol. Pembaca keluar dari buku ini dengan daftar "aset yang bisa saya mulai beli bulan ini", bukan keputusasaan.
Kekurangan:
- Nol resep teknis. Kamu tidak akan menemukan cara menganalisis saham, membuka bisnis, atau memilih reksa dana — semua itu untuk buku lain.
- Sebagian nasihat dianggap terlalu agresif. Penggunaan utang untuk membeli aset (leverage) valid tapi berisiko kalau dilakukan tanpa pemahaman; jangan langsung meniru cerita real estate-nya tanpa belajar lanjutan.
- Rincian biografisnya diperdebatkan. Sebagian kritikus mempertanyakan keberadaan literal "Rich Dad"; Kiyosaki sendiri menyebutnya gabungan figur dan arketipe. Baca sebagai kerangka berpikir, bukan autobiografi verifikasi.
Siapa yang Paling Butuh Baca Buku Ini?
- Fresh graduate dan pekerja 2–4 tahun pertama — masa paling rawan terjebak Rat Race karena kenaikan penghasilan langsung dijawab dengan kenaikan gaya hidup.
- Keluarga muda yang sedang dulu rumah atau mobil — buku ini memberi kacamata arus kas sebelum komitmen puluhan tahun ditandatangani.
- Yang punya penghasilan lumayan tapi selalu "gak nabung-nabung" — masalahnya bukan nominal, tapi arah aliran uang; buku ini membetulkan arahnya.
- Calon pebisnis yang masih takut mulai — bab "kerja untuk belajar" membongkar takut gagal dengan cara yang sangat praktis.
Cara Membaca Buku Ini Biar Tidak Berhenti Jadi "Pengin Aja"
- Baca cepat, tulis 3 hal. Buku ini ringkas; yang penting bukan hafal bab, tapi menuliskan: (1) daftar aset yang sudah kamu punya, (2) daftar liabilitasmu, (3) satu aset yang akan kamu mulai beli bulan depan.
- Jangan tiru leverage-nya dulu. Ambil dulu pelajaran arus kas dan disiplin; utang untuk aset adalah kelas lanjutan yang butuh dana darurat dan pengetahuan ekstra.
- Padukan dengan alat hitung. Sebelum menandatangani kredit apa pun, hitung dulu total bunganya dengan kalkulator bunga pinjol OJK — filosofi Rich Dad dan alat ini saling melengkapi.
- Diskusikan dengan pasangan/orang tua. Definisi aset-liabilitas paling ampuh ketika jadi bahasa bersama keluarga — keputusan besar jadi lebih mudah dibahas tanpa saling menyalahkan.
Siap mengubah cara pandangmu soal uang? Cek harga dan stok Rich Dad Poor Dad lewat tautan ini — bandingkan 2–3 penjual di halaman yang sama, prioritaskan yang free ongkir dan COD.
Kotak CTA — Buku yang Paling Sering Jadi "Titik Balik" Pembaca
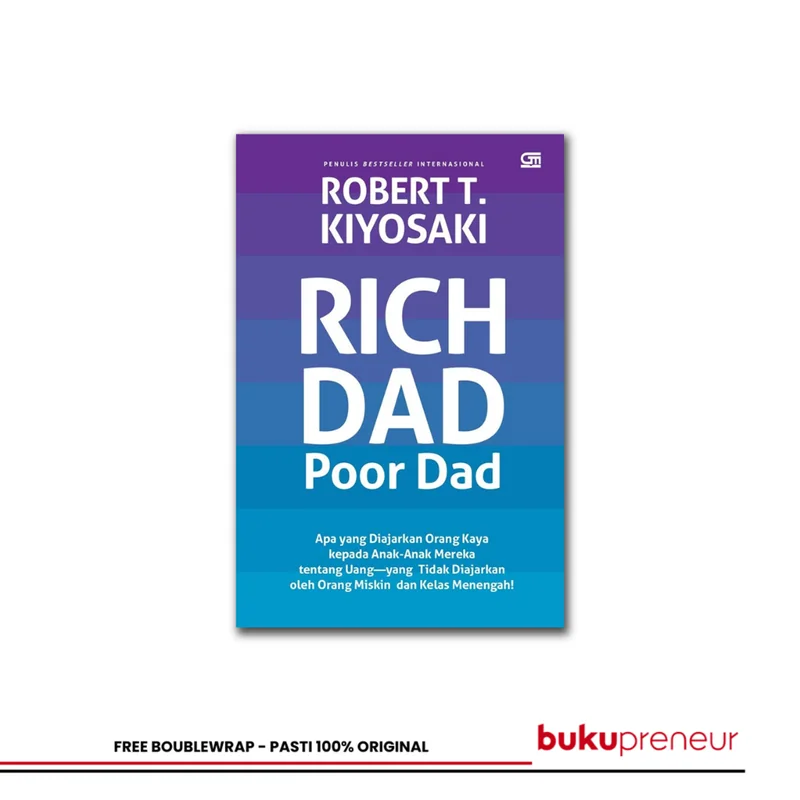
Rich Dad Poor Dad
Edisi lengkap dengan pengantar dan pembahasan tiap bab. Cocok dibaca bertahap sambil dipraktikkan.
🛒 Cek Harga & Stok Terbaru →📕 Rich Dad Poor Dad — Robert T. Kiyosaki
Kalau cuma bisa baca satu buku untuk merombak cara berpikir soal uang, banyak orang memilih yang ini. Harga satu makan siang, cara pandang puluhan tahun. 🛒 Cek Harga & Stok Terbaru →
🛒 Cek Harga Terbaru →Tautan di atas adalah link afiliasi; pembelianmu mendukung jurnalisme finansial gratis di DailyFinance.id tanpa biaya tambahan untukmu.
❓ Pertanyaan yang Sering Ditanyakan
💬 Apakah Rich Dad Poor Dad masih relevan di 2026?
Sangat relevan — prinsip intinya (aset vs liabilitas, arus kas, pay yourself first) tidak terikat era. Yang perlu disaring adalah contoh spesifiknya: harga properti, tingkat bunga, dan skema utang di buku menggambarkan Amerika era 1990-an, jadi pakai kerangkanya, bukan angkanya.
💬 Buku ini cocok untuk pemula yang belum punya investasi sama sekali?
Justru paling cocok. Buku ini tidak menuntut kamu punya modal — ia menata dulu cara berpikir dan arah aliran uang, yang gratis untuk diperbaiki. Banyak pembaca menjadikannya buku keuangan pertama sebelum masuk reksa dana atau saham.
💬 Benarkah rumah tempat tinggal itu liabilitas?
Dalam definisi arus kas Kiyosaki: ya, karena tiap bulan ia mengeluarkan uang. Dalam arti kekayaan bersih: rumah bisa bernilai naik dan tetap aset di neraca. Dua-duanya benar pada konteksnya — yang penting kamu sadar cicilan rumah mengunci arus kas jangka panjang sebelum memutuskan.
💬 Bedanya Rich Dad Poor Dad dengan The Psychology of Money?
Rich Dad Poor Dad fokus struktur (apa itu aset, bagaimana uang seharusnya mengalir), The Psychology of Money fokus perilaku (kenapa kita sering keputusannya salah). Urutan yang nyaman: Rich Dad dulu untuk kerangka, lalu Psychology of Money untuk mengendalikan diri saat menerapkannya.