Ringkasan Cepat: Kinerja BSI per Agustus 2026
Pertumbuhan dua digit ini tidak datang dari udara. Ada empat mesin penggerak yang bekerja simultan: penguatan dana murah (CASA), akselerasi pembiayaan, penurunan biaya dana (cost of fund), dan ledakan fee based income dari bisnis treasury serta emas. Inilah yang membuat Direktur Utama BSI, Anggoro Eko Cahyo, menyebut "mesin pertumbuhan BSI semakin terdiversifikasi". Berikut bedah lengkapnya — dari angka-angka kunci hingga pelajaran investasi yang bisa Anda petik.
1. Bedah Angka: Empat Mesin Pertumbuhan BSI di 2026
Rilis resmi BSI pada 5 Oktober 2026 lalu membeberkan kinerja hingga Agustus 2026 dengan beberapa angka yang layak digarisbawahi. Berikut rinciannya:
| Indikator Kinerja | Nilai (Agustus 2026) | Pertumbuhan YoY |
|---|---|---|
| Laba Bersih | Rp 5,30 Triliun | +10,07% — pertumbuhan dua digit |
| Dana Pihak Ketiga (DPK) | Rp 389 Triliun | +17,71% — ekspansi dana agresif |
| Dana Murah (CASA) | Rp 246 Triliun | Tabungan inti Rp 171 Triliun |
| Total Pembiayaan | Rp 344 Triliun | +16,21% — lebih cepat dari DPK |
| Cost of Fund (CoF) | 2,30% | Turun 37 bps — efisiensi dana |
| Fee Based Income (FBI) | Rp 5,6 Triliun | +36,27% — mesin baru |
| Non-Performing Financing (NPF) Gross | 1,8% | Kualitas terjaga di level aman |
| Fee Based Ratio | 23,07% | Diversifikasi pendapatan meningkat |
Satu angka yang paling menarik perhatian analis: pertumbuhan pembiayaan (16,21%) lebih tinggi daripada pertumbuhan DPK (17,71%)? Tidak persis — keduanya tumbuh sehat berdampingan. Yang istimewa adalah BSI berhasil menekan cost of fund turun 37 basis poin ke 2,30% di saat pembiayaan melesat. Artinya, bank bisa menyalurkan lebih banyak kredit dengan biaya dana yang justru mengecil — kombinasi yang langsung mengangkat margin.
💡 Pahami istilahnya: CASA (Current Account Savings Account) adalah dana murah berupa giro dan tabungan. Semakin besar porsi CASA, semakin murah biaya dana bank. Cost of Fund adalah bunga/biaya yang dibayar bank untuk mendapatkan dana tersebut. Fee Based Income adalah pendapatan dari layanan (transfer, treasury, emas) — bukan dari bunga pembiayaan.
2. Kenapa Mesin Pertumbuhan BSI Makin Moncer?
Ada tiga pilar strategi yang membuat kinerja BSI berbeda dari bank syariah lain di pasar:
- Ekosistem Haji & Umrah sebagai Mesin CASA: Tabungan haji BSI telah menembus jutaan nasabah, dengan sekitar 45% di antaranya generasi Z dan kelompok usia muda. Ini bukan sekadar produk — ini pipeline dana murah jangka panjang yang loyal dan berulang. Nasabah menabung bertahun-tahun sebelum berangkat, memberi BSI dana stabil berbiaya rendah.
- Bisnis Emas yang Meledak: Kontribusi bisnis emas disebut manajemen sebagai salah satu pendorong utama lonjakan fee based income 36,27%. Di tengah ketidakpastian global, emas menjadi instrumen favorit masyarakat — dan BSI memposisikan diri sebagai penyedia utama.
- Diversifikasi Pendapatan: Rasio pendapatan berbasis fee (fee based ratio) kini 23,07%. Artinya hampir seperempat pendapatan BSI tidak bergantung pada margin pembiayaan. Ini membuat kinerja bank lebih tahan guncangan ketika suku bunga berubah.
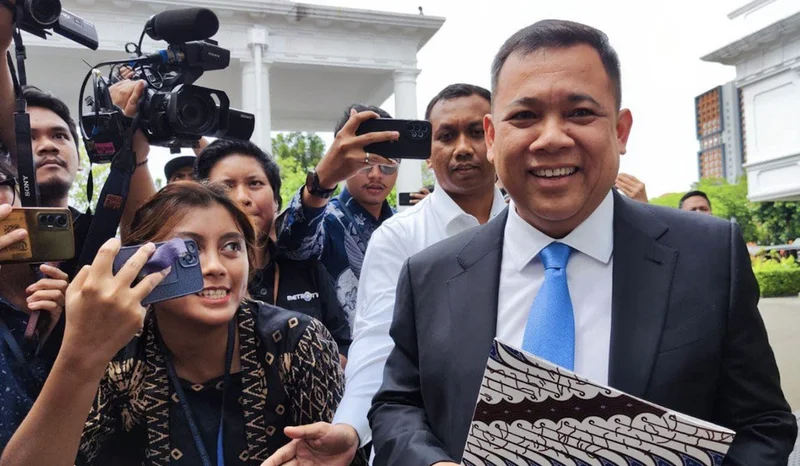
“Kami melihat fundamental BSI semakin kuat. Pertumbuhan laba dua digit berjalan beriringan dengan penguatan CASA, pertumbuhan pembiayaan yang lebih tinggi, penurunan cost of fund, serta akselerasi fee based income. Ini menunjukkan mesin pertumbuhan BSI semakin terdiversifikasi dan memiliki ruang untuk terus berkembang,”— Anggoro Eko Cahyo, Direktur Utama BSI
3. Dari Layanan Nasabah ke Laporan Keuangan: Apa Artinya untuk Anda?
Bagi nasabah dan calon nasabah, kinerja ini punya implikasi praktis yang bisa langsung dirasakan:
- Keamanan Simpanan Terjaga: Dengan NPF gross 1,8% dan laba yang terus tumbuh, kemampuan BSI menyerap risiko tetap kuat. Simpanan nasabah di bank peserta LPS dijamin hingga Rp 2 miliar per nasabah.
- Ruang Bagi Hasil Lebih Sehat: Cost of fund yang turun memberi ruang bagi BSI untuk tetap kompetitif dalam bagi hasil tabungan dan pembiayaan — tanpa mengorbankan profitabilitas.
- Ekspansi Layanan Digital & Emas: Manajemen menyatakan fokus kuartal IV 2026 adalah memperkuat transaksi digital, layanan emas, dan pembiayaan ritel berbasis underlying. Artinya fitur dan promo baru kemungkinan besar bermunculan di aplikasi BYOND by BSI.
📊 Konteks Pasar: Catatan Penting untuk Calon Investor
Kinerja fundamental yang kuat tidak selalu langsung tercermin di harga saham. Saham BRIS (kode saham BSI di Bursa Efek Indonesia) tetap bisa berfluktuasi mengikuti sentimen pasar, aksi korporasi seperti rights issue, dan dinamika industri perbankan secara keseluruhan. Artikel ini bersifat edukasi literasi keuangan, bukan rekomendasi jual/beli saham. Selalu lakukan riset mendalam atau konsultasi dengan penasihat keuangan berizin OJK sebelum berinvestasi.
4. Strategi BSI Menuju Akhir 2026: Tiga Fokus Utama
Memasuki kuartal IV 2026, BSI menyiapkan tiga fokus strategi yang layak dicermati:
- Penguatan Ekosistem Haji & Umrah. Hampir 45% nasabah tabungan haji adalah generasi muda — angka yang menunjukkan produk ini punya daya tarik lintas generasi. BSI akan terus memperbesar porsi dana murah dari segmen religius ini.
- Ekspansi Pembiayaan Ritel & Konsumer Berbasis Underlying. Fokus pada pembiayaan yang punya aset nyata sebagai dasar (underlying) — karakter bisnis yang lebih tahan krisis, bukan sekadar kredit konsumtif tanpa jaminan.
- Transaksi Digital & Layanan Emas. Kombinasi dua kekuatan yang sudah terbukti mendorong fee based income 36% — inilah yang akan terus diakselerasi lewat platform digital BYOND.
bagi Anda yang ingin memantau lebih lanjut kinerja bulanan BSI, laporan keuangan resmi dipublikasikan rutin di situs hubungan investor BSI. Untuk konteks makroekonomi yang mempengaruhi kinerja perbankan, simak juga analisis cadangan devisa Indonesia September 2026 dan perkembangan strategi investasi pemula di Dailyfinance.id.
5. Pertanyaan yang Sering Ditanyakan
💬 Berapa laba BSI hingga Agustus 2026?
BSI membukukan laba bersih Rp 5,30 triliun hingga Agustus 2026, tumbuh 10,07% secara tahunan (year on year). Pertumbuhan ini ditopang penguatan dana murah (CASA), akselerasi pembiayaan 16,21%, penurunan cost of fund ke 2,30%, dan lonjakan fee based income 36,27% dari bisnis treasury serta emas.
💬 Apakah BSI aman untuk menyimpan dana?
BSI adalah bank berizin dan diawasi OJK serta Bank Indonesia, dan merupakan peserta penjaminan LPS hingga Rp 2 miliar per nasabah. Kualitas pembiayaan terjaga dengan NPF gross 1,8% dan laba terus tumbuh dua digit, mencerminkan kapasitas manajemen risiko yang solid.
💬 Apa itu CASA dan kenapa penting bagi bank?
CASA (Current Account Savings Account) adalah dana murah berupa giro dan tabungan. BSI mencatat CASA Rp 246 triliun, ditopang tabungan Rp 171 triliun. Semakin besar porsi CASA, semakin efisien biaya dana bank — tercermin dari cost of fund BSI yang turun 37 basis poin menjadi 2,30%.
💬 Apakah kinerja BSI memengaruhi harga saham BRIS?
Kinerja fundamental dan harga saham tidak selalu bergerak searah. Harga saham BRIS dipengaruhi sentimen pasar, aksi korporasi, dan kondisi industri perbankan secara keseluruhan. Fundamental yang kuat adalah salah satu faktor, namun bukan satu-satunya penentu. Selalu lakukan riset mandiri sebelum berinvestasi.
Pantau Terus Kinerja Bank Syariah & Pasar Keuangan
Dapatkan analisis mendalam seputar kinerja emiten, kebijakan OJK, dan peluang investasi syariah — langsung dari redaksi Dailyfinance.id. Baca juga artikel aksi korporasi di pasar modal dan review produk proteksi kami.
Disclaimer: Artikel ini disusun untuk tujuan edukasi dan literasi keuangan, bukan rekomendasi investasi atau ajakan membeli/menjual efek tertentu. Data bersumber dari rilis resmi BSI (5 Oktober 2026) dan pemberitaan media nasional. Kinerja masa lalu tidak menjamin kinerja masa depan. Seluruh keputusan investasi sepenuhnya tanggung jawab masing-masing investor.