Untuk sampai Rp 100 juta dalam lima tahun, kamu perlu menyisihkan Rp 1,67 juta per bulan tanpa imbal hasil, atau Rp 1,47 juta dengan imbal hasil 5 persen per tahun. Kalau baru mulai tiga tahun sebelum umur 27, setorannya naik jadi Rp 2,78 juta. Kalau mulai tujuh tahun sebelumnya, cukup Rp 1,19 juta. Semua angka ini dihitung dari target yang sama, dan yang membedakan hanya satu hal: waktu.
Kenapa umur 27 jadi garis yang masuk akal
Generasi Z yang lahir 1999 genap berumur 27 tahun pada 2026. Kalau kamu mulai menabung serius di umur 22, ada 60 bulan untuk mengumpulkan Rp 100 juta sebelum umur 27. Kalau baru mulai di umur 24, sisa waktunya 36 bulan. Kalau baru sadar di umur 26, tinggal 12 bulan. Angka yang sama, tiga beban bulanan yang sangat berbeda.
Itulah kenapa pertanyaan yang lebih jujur bukan "berapa penghasilan yang dibutuhkan", melainkan "berapa lama lagi waktunya". Penghasilan memang menentukan besar setoran yang sanggup kamu keluarkan. Tapi waktu yang menentukan seberapa besar setoran itu harus kamu paksakan. Dua orang dengan penghasilan sama bisa punya beban bulanan yang berbeda dua kali lipat hanya karena satu mulai lebih awal.
Rp 100 juta di umur 27 juga bukan angka yang dipilih sembarangan. Angka ini cukup untuk dana darurat satu tahun bagi banyak pekerja muda di kota besar, cukup untuk uang muka rumah pertama di luar Jabodetabek, atau cukup untuk modal awal usaha kecil. Yang lebih penting, angka ini memberi ruang pilihan: kamu bisa menolak pekerjaan yang salah, atau pindah kota, tanpa langsung kehabisan uang.
Dengan kata lain, Rp 100 juta pertama bukan soal gaya hidup. Ini soal kebebasan memilih, dan itu alasan yang jauh lebih tahan lama daripada sekadar mengikuti tren.
Hitungan yang jarang dibuka: Rp 1 juta kali 60 bulan bukan Rp 100 juta
Kesalahan hitung yang paling sering terjadi sederhana: orang mengira Rp 1 juta per bulan selama lima tahun menghasilkan Rp 100 juta. Padahal Rp 1 juta dikali 60 bulan hanya Rp 60 juta. Selisih Rp 40 juta itu bukan salah hitung, melainkan target yang tidak pernah dicocokkan dengan setoran.
Supaya sampai Rp 100 juta dalam 60 bulan tanpa imbal hasil, setorannya Rp 1,67 juta per bulan. Kalau uangnya ditaruh di instrumen yang memberi imbal hasil 5 persen per tahun dan bunganya ikut diputar, setorannya turun jadi Rp 1,47 juta. Kalau imbal hasilnya 6,75 persen per tahun, setorannya Rp 1,41 juta. Jadi imbal hasil memang membantu, tapi tidak sebesar yang sering dibayangkan orang.
Yang jauh lebih berpengaruh adalah panjang waktunya. Tabel berikut memakai target yang sama, Rp 100 juta, lalu menghitung setoran bulanan untuk tiga panjang waktu dan empat asumsi imbal hasil. Angka imbal hasil dipilih supaya mendekati instrumen yang benar-benar tersedia sekarang, bukan angka reksa dana bintang lima di iklan.
| Sisa waktu | Tanpa imbal hasil | 2,5 persen per tahun | 5 persen per tahun | 6,75 persen per tahun |
|---|---|---|---|---|
| 3 tahun (36 bulan) | Tanpa imbal hasilRp 2,78 juta | 2,5 persen per tahunRp 2,68 juta | 5 persen per tahunRp 2,58 juta | 6,75 persen per tahunRp 2,51 juta |
| 5 tahun (60 bulan) | Tanpa imbal hasilRp 1,67 juta | 2,5 persen per tahunRp 1,57 juta | 5 persen per tahunRp 1,47 juta | 6,75 persen per tahunRp 1,41 juta |
| 7 tahun (84 bulan) | Tanpa imbal hasilRp 1,19 juta | 2,5 persen per tahunRp 1,09 juta | 5 persen per tahunRp 997 ribu | 6,75 persen per tahunRp 935 ribu |
Cara membaca tabel ini: pilih baris sesuai sisa waktumu, lalu pilih kolom sesuai instrumen yang realistis kamu pakai. Selisih antara kolom pertama dan kolom terakhir sekitar Rp 260 ribu per bulan pada baris lima tahun. Selisih antara baris tiga tahun dan baris tujuh tahun sekitar Rp 1,6 juta per bulan. Artinya, memilih mulai lebih awal memberi penghematan bulanan yang jauh lebih besar daripada mengejar imbal hasil tinggi.
Inflasi tetap jalan, jadi targetnya perlu bantalan
Target Rp 100 juta terdengar besar hari ini, dan itu masalahnya. Dalam lima tahun, Rp 100 juta tidak lagi bisa membeli barang yang sama seperti sekarang. Badan Pusat Statistik mencatat inflasi tahunan September 2026 sebesar 3,28 persen, dengan indeks harga konsumen naik dari 108,74 pada September 2025 menjadi 112,31 pada September 2026.
Kalau inflasi bertahan di kisaran itu selama lima tahun, Rp 100 juta pada 2031 hanya setara daya beli sekitar Rp 85 juta hari ini. Supaya daya belinya benar-benar Rp 100 juta seperti hari ini, target nominalnya harus naik menjadi sekitar Rp 117,5 juta. Dengan target itu, setoran bulanannya menjadi Rp 1,96 juta tanpa imbal hasil, atau Rp 1,73 juta dengan imbal hasil 5 persen per tahun.
Angka 3,28 persen adalah rata-rata nasional, dan di kota besar komposisi pengeluarannya bisa berbeda. Kelompok makanan, minuman, dan tembakau sendiri mencatat inflasi 4,37 persen, sementara kelompok transportasi 4,84 persen. Dua kelompok itu justru yang paling sering keluar dari kantong pekerja muda: makan siang, ongkos harian, dan bensin.
Jadi jangan berhenti di angka Rp 100 juta. Tulis target nominalnya Rp 115 juta sampai Rp 120 juta, lalu periksa ulang setiap tahun. Menyesuaikan target sekali setahun jauh lebih mudah daripada menyadari di tahun kelima bahwa uangnya kurang.
Dana darurat dulu, target Rp 100 juta belakangan
Urutan ini sering dibalik, dan akibatnya target yang sudah susah payah dikumpulkan justru habis di tengah jalan. Dana darurat harus selesai lebih dulu, karena fungsinya menahan kejadian tak terduga supaya tabungan target tidak dipakai. Kementerian Keuangan lewat kanal literasi keuangannya menulis bahwa untuk lajang, dana darurat idealnya 3 sampai 4 kali pengeluaran rutin setiap bulan.
Contoh sederhananya begini. Kalau pengeluaran rutinmu Rp 4 juta per bulan, dana darurat yang perlu disiapkan Rp 12 juta sampai Rp 16 juta. Dana itu disimpan di tempat yang cair dan aman, bukan di instrumen yang naik-turun. Baru setelah angka itu tercapai, setoran bulanan diarahkan ke target Rp 100 juta.
Untuk penempatannya, simpanan di bank memiliki perlindungan Lembaga Penjamin Simpanan sampai Rp 2 miliar per nasabah per bank, dengan syarat tingkat bunga yang diterima tidak melebihi tingkat bunga penjaminan. Batas itu jauh di atas kebutuhan dana darurat sebagian besar pekerja muda, jadi menaruh dana darurat di deposito atau tabungan berjangka masih masuk akal.
Kalau kamu memaksa menabung Rp 1,5 juta per bulan tanpa dana darurat, satu kali motor rusak atau satu kali harus pulang kampung mendadak bisa menghapus tiga bulan kerja. Dana darurat bukan bagian dari target, tapi tanpa dana darurat targetnya tidak akan pernah selesai.
Empat tempat menaruh uang, dipilih dari sisa waktunya
Setelah target dan dana darurat jelas, pertanyaan berikutnya adalah menaruh uangnya di mana. Jawabannya ditentukan oleh satu hal: kapan uang itu akan dipakai. Dana yang dipakai dalam setahun tidak boleh ditaruh di instrumen yang harganya bisa turun 15 persen dalam enam bulan, sekalipun imbal hasilnya terlihat lebih menarik.
Untuk jangka pendek, deposito masih menjadi acuan paling sederhana. Mengutip pemantauan CNBC Indonesia pada 19 Oktober 2026, BRI memberi bunga 3,00 persen per tahun untuk tenor 1, 3, dan 6 bulan, lalu 2,50 persen untuk tenor 12, 24, dan 36 bulan. BNI memberi 2,25 persen untuk tenor 1 bulan dan 2,50 persen untuk tenor 3 bulan. Angkanya tidak besar, tapi nilainya pasti.
Untuk target dua sampai empat tahun, Surat Berharga Negara ritel menawarkan kupon yang jauh lebih tinggi. Seri SBR015 menawarkan kupon 6,75 persen per tahun untuk tenor dua tahun dan 6,85 persen untuk tenor empat tahun, dengan minimum pembelian Rp 1 juta. Masa penawarannya 28 September sampai 22 Oktober 2026, dan kuponnya bersifat mengambang dengan batas bawah, sehingga tidak turun di bawah tingkat yang ditetapkan meski suku bunga acuan berubah. Bank Indonesia sendiri menahan suku bunga acuan di 5,75 persen.
Untuk dana yang harus tetap cair, reksa dana pasar uang bisa jadi pilihan. Bareksa mencatat rata-rata kinerja sejak awal 2026 sampai 25 Mei 2026 sebesar 1,49 persen, dan seluruh 48 produk pasar uang yang mereka pantau mencetak kinerja positif pada periode itu, sementara saham rata-rata minus 15,20 persen. Pencairannya umumnya satu sampai dua hari kerja. Catatan pentingnya, angka 1,49 persen itu kinerja berjalan, bukan janji setahun penuh.
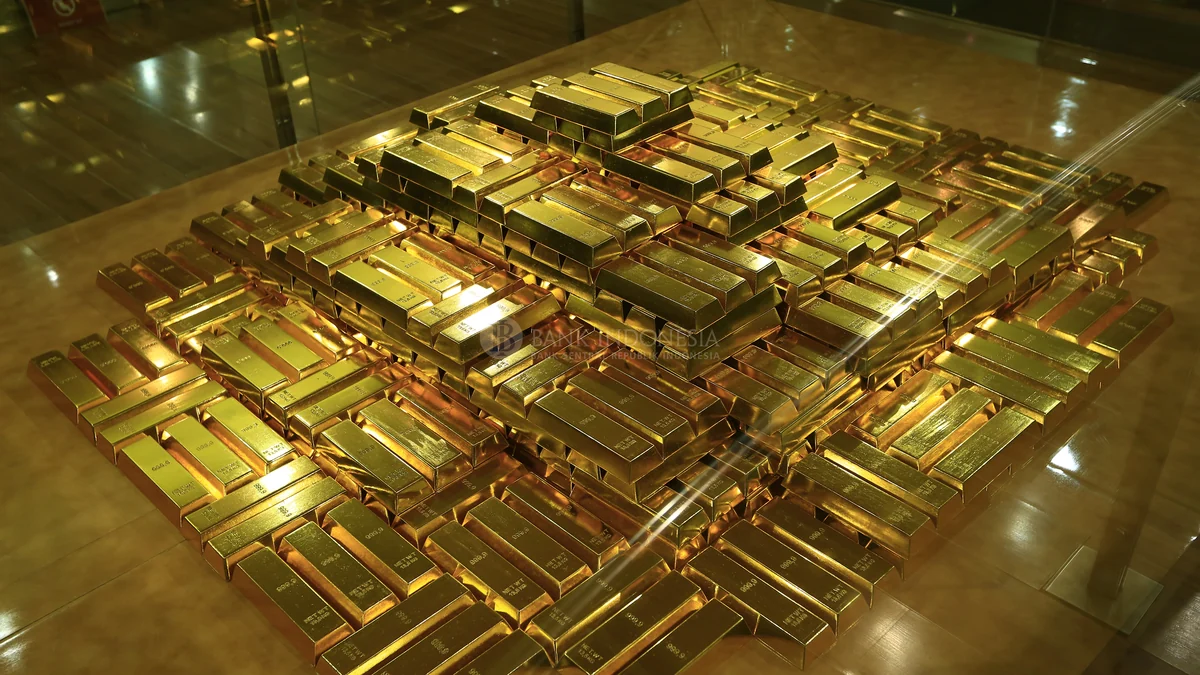
Emas punya tempat sendiri, dan tempatnya bukan sebagai tabungan utama. Harga emas Antam pada 14 Oktober 2026 tercatat Rp 2.574.000 per gram, sementara harga buyback-nya Rp 2.383.000 per gram. Selisih Rp 191.000 per gram itu sekitar 7,4 persen, artinya kamu sudah rugi 7,4 persen begitu membeli lalu langsung menjualnya kembali. Ditambah pajak pembelian 0,25 persen dan potongan buyback 1,5 persen untuk transaksi di atas Rp 10 juta, emas lebih cocok untuk menjaga nilai dalam jangka panjang, bukan untuk target yang harus cair tahun depan. Perbandingan harga terbaru bisa dilihat di rincian harga emas Antam.
| Instrumen | Acuan imbal hasil | Risiko | Cocok untuk sisa waktu |
|---|---|---|---|
| Deposito bank | Acuan imbal hasil2,50 sampai 3,00 persen per tahun | RisikoSangat rendah, dijamin LPS sampai Rp 2 miliar | Cocok untuk sisa waktuKurang dari 1 tahun |
| SBN Ritel SBR015 | Acuan imbal hasil6,75 sampai 6,85 persen per tahun | RisikoRendah, dijamin negara | Cocok untuk sisa waktu2 sampai 4 tahun |
| Reksa dana pasar uang | Acuan imbal hasil1,49 persen sejak awal 2026 sampai Mei | RisikoRendah, tidak dijamin, nilai bisa turun | Cocok untuk sisa waktuDana fleksibel yang tetap cair |
| Emas batangan | Acuan imbal hasilMengikuti harga pasar, Rp 2.574.000 per gram | RisikoHarga fluktuatif, selisih beli dan jual 7,4 persen | Cocok untuk sisa waktuLebih dari 5 tahun |
Kalau targetmu lima tahun, komposisi yang masuk akal adalah sebagian besar di SBN atau deposito berjangka, sebagian kecil di pasar uang untuk kebutuhan cair, dan emas hanya kalau kamu memang ingin lindung nilai. Jangan menaruh seluruh Rp 100 juta di satu instrumen hanya karena satu angka imbal hasil terlihat paling besar.
Cara menabung yang bertahan lebih dari tiga bulan
Rencana menabung paling sering gagal di bulan ketiga, bukan karena angkanya terlalu besar, tapi karena keputusannya diambil ulang setiap bulan. Selama menabung masih jadi keputusan, akan selalu ada bulan yang terasa terlalu berat. Yang membuatnya bertahan adalah ketika menabung berubah jadi prosedur yang berjalan tanpa dipikirkan lagi.
Langkah pertama, pindahkan setoran ke tanggal gajian, bukan menunggu sisa. Aktifkan transfer otomatis ke rekening terpisah pada hari gaji masuk, dengan nominal yang sudah ditetapkan di tabel sebelumnya. Kalau gaji masuk tanggal 25, transfer otomatisnya tanggal 25 atau 26, bukan tanggal 30 setelah semua pengeluaran lewat.
Langkah kedua, pisahkan rekening target dari rekening harian, dan jangan pasang kartu debitnya. Rekening yang bisa ditarik kapan saja dengan satu ketukan akan selalu terasa seperti saldo yang boleh dipakai. Rekening tanpa akses harian memaksa kamu melewati satu langkah tambahan sebelum mengambil uang, dan langkah tambahan itu cukup untuk menghentikan sebagian besar pengambilan impulsif.
Langkah ketiga, naikkan setoran setiap kali penghasilan naik. Kalau gaji naik 10 persen, naikkan setoran minimal 10 persen juga, sebelum pengeluaran lain menyesuaikan diri. Ini yang membedakan orang yang menabung dari sisa dengan orang yang menabung lebih dulu. Tanpa aturan ini, kenaikan gaji selalu habis untuk kenaikan gaya hidup.
Kalau tiga langkah itu terasa terlalu banyak, mulai dari satu: transfer otomatis di tanggal gajian. Sisanya bisa menyusul. Untuk merapikan pencatatan dan disiplin bulanan, ada delapan alat disiplin keuangan dan planner target tahunan yang bisa dipakai gratis.
Empat kebocoran yang paling sering menghentikan target
Setoran bulanan yang sudah dihitung rapi bisa tetap gagal kalau ada kebocoran di sisi pengeluaran. Empat kebocoran berikut paling sering muncul pada pekerja muda, dan semuanya bisa dikenali sebelum terjadi.
Pertama, belanja pakai paylater. Pembayaran yang dipecah terasa ringan, padahal totalnya tetap keluar dari penghasilan bulanan yang sama. Sebelum memakai, hitung dulu bunga dan biaya administrasinya dengan kalkulator bunga pinjol, lalu bandingkan dengan jumlah yang harus kamu sisihkan untuk target. Kalau cicilan paylater sudah memakan 20 persen penghasilan, setoran target hampir pasti ikut terpotong.
Kedua, gaya hidup yang naik mengikuti gaji. Gaji naik Rp 1 juta, pengeluaran naik Rp 900 ribu, dan setoran target tetap. Ini yang membuat orang bekerja lima tahun tanpa tabungan yang berarti. Aturan sederhananya: kenaikan gaji dibagi dulu sebelum dipakai, minimal setengahnya masuk ke setoran target.
Ketiga, mengejar imbal hasil tanpa memahami risikonya. Data Bareksa per 25 Mei 2026 menunjukkan reksa dana saham rata-rata minus 15,20 persen sejak awal tahun, sementara reksa dana pasar uang rata-rata plus 1,49 persen. Artinya, uang target yang dipindahkan ke instrumen berisiko tinggi di saat yang salah bisa berkurang jauh lebih cepat daripada kemampuanmu menabung. Untuk target dengan batas waktu jelas, kepastian lebih berharga daripada potensi.
Keempat, tidak punya catatan. Tanpa catatan, kebocoran tidak terlihat karena tidak pernah diukur. Cukup catat tiga kategori selama sebulan, yaitu makan, transportasi, dan belanja non-kebutuhan. Dari situ biasanya langsung kelihatan pos mana yang bisa dipotong tanpa mengubah hidup secara drastis.
Checklist 30 hari pertama
Semua hitungan di atas tidak berguna kalau tidak dimulai. Rencana 30 hari berikut cukup untuk mengubah target dari angka di kepala menjadi prosedur yang berjalan.
- Hari 1 sampai 3: hitung pengeluaran rutin bulanan, lalu tentukan angka dana darurat 3 sampai 4 kali angka itu.
- Hari 4 sampai 7: pilih satu rekening khusus target, tanpa kartu debit, dan pisahkan dari rekening harian.
- Hari 8 sampai 10: pasang transfer otomatis di tanggal gajian sesuai baris tabel yang paling realistis untuk sisa waktumu.
- Hari 11 sampai 14: tentukan instrumen sesuai horizon, lalu buka rekening atau akun yang diperlukan.
- Hari 15 sampai 21: catat seluruh pengeluaran selama sepekan tanpa mengubah kebiasaan, supaya terlihat pos mana yang paling besar.
- Hari 22 sampai 30: potong satu pos pengeluaran terbesar yang tidak penting, lalu pindahkan selisihnya ke setoran target.
Setelah 30 hari, yang perlu dijaga hanya dua hal: setoran otomatis tetap berjalan, dan target nominal diperiksa ulang setiap tahun terhadap inflasi. Sisanya akan berjalan sendiri, karena keputusan besarnya sudah diambil sekali di awal.
Lanjut ke hitungan angka
Kalau setoran bulananmu sudah ketemu, langkah berikutnya adalah merapikan pencatatan supaya tidak bocor lagi. Mulai dari delapan alat disiplin keuangan untuk mencatat dan mengunci target, lalu susun rencana setahun dengan planner target tahunan.
Kalau kamu sedang mempertimbangkan belanja besar dengan cicilan, hitung dulu total bunganya dengan kalkulator bunga pinjol sebelum tanda tangan.
Sumber data dan foto
Seluruh angka dalam artikel ini diambil dari sumber berikut dan diperiksa pada 20 Oktober 2026. Suku bunga dan harga dapat berubah, jadi konfirmasi dulu ke kanal resmi sebelum mengambil keputusan.
- Inflasi tahunan September 2026 sebesar 3,28 persen dan indeks harga konsumen 108,74 menjadi 112,31: Tirto, laporan BPS 1 Oktober 2026.
- Bunga deposito BRI 3,00 persen untuk tenor 1, 3, dan 6 bulan serta 2,50 persen untuk tenor 12, 24, dan 36 bulan, bunga BNI 2,25 sampai 2,50 persen, dan penjaminan LPS sampai Rp 2 miliar per nasabah per bank: CNBC Indonesia, 19 Oktober 2026.
- Kupon SBR015 6,75 persen untuk tenor dua tahun dan 6,85 persen untuk tenor empat tahun, minimum Rp 1 juta, masa penawaran 28 September sampai 22 Oktober 2026, serta suku bunga acuan Bank Indonesia 5,75 persen: Kontan melalui TradingView.
- Kinerja reksa dana pasar uang rata-rata 1,49 persen dan reksa dana saham minus 15,20 persen sejak awal 2026 sampai 25 Mei 2026: Bareksa, 26 Mei 2026.
- Harga emas Antam Rp 2.574.000 per gram dan buyback Rp 2.383.000 per gram pada 14 Oktober 2026, serta ketentuan pajak pembelian dan buyback: Media Indonesia, 14 Oktober 2026.
- Patokan dana darurat 3 sampai 4 kali pengeluaran bulanan untuk lajang: Kementerian Keuangan, kanal literasi keuangan.
- Perhitungan setoran bulanan, nilai daya beli, dan selisih harga emas dihitung sendiri dari data di atas dengan asumsi imbal hasil yang diputar ulang setiap bulan.
Kredit foto
- Celengan ayam plastik warna-warni: Undeka 11, Wikimedia Commons, lisensi CC BY-SA 4.0, halaman berkas asli.
- Uang rupiah kertas berbagai pecahan: Pak.syafda, Wikimedia Commons, lisensi CC BY-SA 4.0, halaman berkas asli.
- Koleksi emas batangan di Museum Bank Indonesia: Museum BI, Wikimedia Commons, lisensi CC BY-SA 4.0, halaman berkas asli.
- Hall Stasiun Jakarta Kota: Herusutimbul, Wikimedia Commons, lisensi CC BY-SA 4.0, halaman berkas asli.
- Menulis rencana di buku catatan: Tookapic, Wikimedia Commons, lisensi CC0, halaman berkas asli.
Pertanyaan yang Sering Diajukan (FAQ)
Berapa yang harus ditabung per bulan untuk dapat Rp 100 juta di umur 27?
Kalau sisa waktunya lima tahun, kamu perlu Rp 1,67 juta per bulan tanpa imbal hasil, Rp 1,47 juta dengan imbal hasil 5 persen per tahun, atau Rp 1,41 juta dengan 6,75 persen per tahun. Kalau sisa waktunya hanya tiga tahun, angkanya naik menjadi Rp 2,78 juta tanpa imbal hasil atau Rp 2,58 juta dengan imbal hasil 5 persen.
Kalau baru mulai di umur 24, masih bisa mengejar Rp 100 juta di umur 27?
Masih bisa, tapi setorannya naik. Dengan 36 bulan, kamu perlu Rp 2,78 juta per bulan tanpa imbal hasil atau Rp 2,58 juta dengan imbal hasil 5 persen. Yang berubah bukan targetnya, melainkan beban bulanannya, dan itu berarti pilihan gaya hidup yang harus disesuaikan.
Sebaiknya menaruh uang di deposito, SBN ritel, atau reksa dana pasar uang?
Tergantung kapan uangnya dipakai. Untuk kebutuhan kurang dari setahun, deposito atau reksa dana pasar uang lebih tepat. Untuk target dua sampai empat tahun, SBN ritel seperti SBR015 menawarkan kupon 6,75 sampai 6,85 persen per tahun dengan minimum Rp 1 juta. Untuk dana yang harus tetap cair, reksa dana pasar uang bisa dicairkan dalam satu sampai dua hari kerja.
Target Rp 100 juta itu nominal atau daya beli?
Dua-duanya bisa, asal jangan tertukar. Rp 100 juta nominal pada 2031 hanya setara sekitar Rp 85 juta daya beli hari ini kalau inflasi bertahan 3,28 persen per tahun. Kalau ingin daya belinya benar-benar Rp 100 juta seperti sekarang, target nominalnya sekitar Rp 117,5 juta, yang berarti setoran Rp 1,96 juta per bulan tanpa imbal hasil.
Penghasilan saya belum cukup untuk menabung Rp 1,5 juta per bulan, bagaimana?
Mulai dari persentase, bukan nominal. Sisihkan dulu 10 persen dari penghasilan sebagai titik awal, lalu naikkan setiap kali gaji naik. Kalau 10 persen pun belum muat, rapikan dulu dana darurat dan potong satu pos pengeluaran terbesar. Yang penting prosedurnya sudah berjalan, karena waktu tetap bekerja untuk kamu selama setorannya berjalan.