- Ideal: 20 persen dari gaji bersih, atau Rp1.000.000 per bulan.
- Minimum yang masih sehat: 10 persen, atau Rp500.000 per bulan.
- Agresif: 30 persen, atau Rp1.500.000 per bulan, kalau biaya hidup terkendali.
- Dana darurat: 3 sampai 6 kali pengeluaran bulanan, tergantung status dan tanggungan.
- Asumsi: Rp5 juta adalah gaji bersih setelah potongan BPJS, pajak, dan cicilan.
Gaji Rp5 juta sering terasa cukup di awal bulan, lalu menghilang tanpa jejak sebelum tanggal 25. Bukan karena uangnya terlalu kecil, tetapi karena tidak pernah ada urutan yang jelas: mana yang dibayar lebih dulu, mana yang ditunda, dan mana yang sebenarnya tidak perlu.
Angka Rp5 juta juga bukan angka yang bisa diabaikan. Rata-rata Upah Minimum Provinsi 2026 berada di sekitar Rp3,5 juta, sementara kebutuhan hidup layak nasional sekitar Rp4,28 juta. Artinya, gaji Rp5 juta berada di atas rata-rata upah, tetapi hanya sekitar 17 persen di atas biaya hidup layak. Ruang untuk menabung ada, asalkan dipakai dengan sadar.
Jawaban singkat: Rp1 juta per bulan
Kalau harus memberi satu angka, jawabannya adalah Rp1 juta. Itu setara 20 persen dari gaji Rp5 juta, batas yang paling sering dipakai perencana keuangan karena masih memberi ruang untuk kebutuhan, keinginan, dan masa depan.
Angka itu bukan harga mati. Untuk gaji Rp5 juta, 20 persen sudah termasuk disiplin yang baik. Kalau keadaan memaksa, 10 persen atau Rp500 ribu masih jauh lebih baik daripada nol. Yang berbahaya bukan menabung kecil, tetapi menunggu sampai punya sisa baru menabung.
Urutannya sederhana: sisihkan tabungan di awal, baru belanjakan sisanya. Bukan sebaliknya. Perbedaan urutan ini terdengar sepele, tetapi dalam praktiknya menentukan apakah tabungan benar-benar terjadi atau hanya menjadi niat.
Kenapa 20 persen bukan angka sembarangan
Aturan 50/30/20 membagi gaji menjadi tiga bagian: 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau investasi. Untuk gaji Rp5 juta, pembagiannya menjadi Rp2,5 juta untuk kebutuhan, Rp1,5 juta untuk keinginan, dan Rp1 juta untuk tabungan.
Masalahnya, di Indonesia porsi kebutuhan sering lebih besar dari 50 persen. Kos, makan, transport, dan tagihan bisa menembus 60 sampai 65 persen, terutama bagi pekerja yang tinggal jauh dari keluarga. Karena itu, aturan 50/30/20 sebaiknya dipakai sebagai titik awal, bukan hukum yang harus dipatuhi sampai desimal.
Kementerian Keuangan juga menyarankan menyisihkan 10 sampai 20 persen pendapatan untuk dana darurat, sampai jumlahnya mencapai 3 sampai 6 kali pengeluaran bulanan. Rentang itu masuk akal: 10 persen untuk kondisi ketat, 20 persen untuk kondisi yang lebih lapang.
Simulasi anggaran bulanan gaji Rp5 juta
Berikut simulasi untuk pekerja lajang yang menyewa kos di kota menengah, bukan di pusat Jakarta. Semua angka adalah asumsi yang bisa diganti sesuai kondisi masing-masing.
| Pos pengeluaran | Porsi | Nominal |
|---|---|---|
| Kos, listrik, dan air | 30% | Rp1.500.000 |
| Makan dan belanja harian | 22% | Rp1.100.000 |
| Transport | 8% | Rp400.000 |
| Tagihan dan BPJS | 5% | Rp250.000 |
| Kebutuhan pribadi | 5% | Rp250.000 |
| Hiburan dan sosial | 10% | Rp500.000 |
| Tabungan dan dana darurat | 20% | Rp1.000.000 |
| Total | 100% | Rp5.000.000 |
Angka Rp1,5 juta untuk kos memang tidak realistis di Jakarta, tetapi masih banyak di Bandung, Semarang, Yogyakarta, Surabaya, atau kota kabupaten. Rp1,1 juta untuk makan setara sekitar Rp36.600 per hari. Itu cukup untuk makan tiga kali bila sebagian dimasak sendiri, tetapi akan habis bila hampir semua makan dibeli di luar.
Pos hiburan Rp500 ribu bukan pemborosan. Anggaran yang terlalu ketat biasanya bertahan dua bulan, lalu jebol lebih besar. Yang penting bukan menghapus hiburan, tetapi menetapkan batasnya lebih dulu.
Perhatikan juga bahwa tabel ini belum memasukkan cicilan utang. Kalau ada cicilan, porsinya sebaiknya tidak lebih dari 15 persen gaji, dan tabungan dihitung setelah cicilan dibayar. Utang konsumtif dengan bunga tinggi harus diselesaikan lebih dulu sebelum menambah porsi investasi.
Kalau kos di Jakarta lebih mahal
Di Jakarta, kos yang layak dengan kamar mandi dalam bisa menembus Rp2 juta per bulan. Kalau angka itu dipakai, anggaran berubah cukup banyak: kos Rp2 juta, makan Rp1 juta, transport Rp500 ribu, tagihan Rp250 ribu, kebutuhan pribadi Rp250 ribu, dan hiburan Rp300 ribu. Totalnya Rp4,3 juta, sehingga tabungan tersisa Rp700 ribu atau 14 persen.
Itu bukan kegagalan. Itu konsekuensi dari harga sewa yang lebih tinggi. Yang salah adalah memaksakan tabungan 20 persen lalu menutup kekurangan dengan utang, atau mempertahankan kos mahal sambil mengorbankan makan.
Ada beberapa jalan yang lebih realistis. Pertama, memilih kos yang lebih jauh dari pusat kota dengan selisih sewa Rp400 sampai Rp600 ribu, asalkan tambahan transport tidak melebihi penghematan. Kedua, berbagi unit dengan teman untuk menekan biaya sewa per orang. Ketiga, menegosiasikan harga sewa untuk kontrak satu tahun. Keempat, menunda pindah ke kota mahal sampai tabungan cukup untuk biaya pindah dan dana darurat awal.
Yang perlu diingat: porsi kos yang sehat adalah 30 sampai 35 persen gaji. Di atas 40 persen, tekanan pada pos lain akan terasa setiap bulan, terutama ketika ada biaya tak terduga.
Tiga skenario: ngekos, tinggal dengan orang tua, berkeluarga
Angka tabungan yang ideal sangat bergantung pada siapa yang menanggung biaya hidup. Tabel berikut memakai gaji bersih Rp5 juta dan tiga keadaan yang paling umum.
| Skenario | Biaya hidup | Tabungan per bulan | Dana darurat 3 kali (waktu capai) |
|---|---|---|---|
| Lajang, ngekos sendiri | Rp4.000.000 | Rp1.000.000 | Rp12.000.000 (12 bulan) |
| Lajang, tinggal dengan orang tua | Rp2.700.000 | Rp2.300.000 | Rp8.100.000 (3,5 bulan) |
| Menikah, satu tanggungan | Rp4.500.000 | Rp500.000 | Rp13.500.000 (27 bulan) |
Skenario pertama adalah yang paling sering dibayangkan, tetapi belum tentu yang paling umum. Banyak pekerja muda masih tinggal bersama orang tua atau berbagi kontrakan, sehingga biaya hidup bisa ditekan dan porsi tabungan naik sampai 40 persen.
Skenario ketiga menunjukkan kenyataan yang lebih pahit. Dengan satu penghasilan Rp5 juta dan satu tanggungan, menabung Rp500 ribu per bulan sudah termasuk usaha. Untuk keluarga, dana darurat yang disarankan adalah 6 kali pengeluaran, bukan 3 kali. Targetnya menjadi Rp27 juta, dan dengan setoran Rp500 ribu per bulan, waktu mencapainya sekitar 54 bulan.
Angka itu bukan untuk menakut-nakuti, tetapi untuk memberi gambaran. Kalau target terasa terlalu jauh, yang perlu diubah bukan targetnya, melainkan kombinasi antara penghasilan, biaya hidup, atau keduanya. Menambah penghasilan Rp1 juta dan mempertahankan gaya hidup yang sama akan mempercepat target jauh lebih besar daripada memotong pengeluaran kecil satu per satu.
Dana darurat: target dan waktu mencapainya
Dana darurat adalah uang yang disiapkan untuk kejadian yang tidak direncanakan: sakit, kehilangan pekerjaan, kendaraan rusak, atau keluarga yang membutuhkan bantuan mendadak. Karena fungsinya, dana ini harus disimpan di tempat yang mudah dicairkan dan tidak boleh dipakai untuk konsumsi.
Untuk pekerja lajang, target yang wajar adalah 3 kali pengeluaran bulanan. Dengan biaya hidup Rp4 juta, targetnya Rp12 juta. Bila disisihkan Rp1 juta per bulan, target itu tercapai dalam 12 bulan. Bila targetnya 6 kali atau Rp24 juta, waktu yang dibutuhkan menjadi 24 bulan.
Bila kemampuan menabung baru Rp500 ribu per bulan, target Rp12 juta membutuhkan 24 bulan, dan target Rp24 juta membutuhkan 48 bulan. Waktu yang lebih panjang bukan alasan untuk berhenti. Yang penting adalah setoran berjalan konsisten dan tidak diambil untuk kebutuhan yang sebenarnya bisa ditunda.
Urutan penggunaan uangnya juga perlu jelas. Dana darurat dipakai lebih dulu untuk keadaan mendesak, baru setelah itu tabungan tujuan lain seperti pernikahan, pendidikan, atau modal usaha. Jangan mencampur semuanya dalam satu rekening, karena batas antara kebutuhan dan keinginan akan cepat kabur.
Kalau baru bisa menabung Rp500 ribu, apakah gagal?
Tidak. Menabung Rp500 ribu atau 10 persen dari gaji adalah titik mulai yang sah, terutama bila biaya hidup sedang tinggi atau ada cicilan yang harus diselesaikan. Yang membuat seseorang gagal bukan angka awalnya, tetapi berhenti di tengah jalan atau memakai tabungan untuk hal yang tidak mendesak.
Cara yang lebih realistis adalah menaikkan porsi secara bertahap. Mulai dari 10 persen selama tiga bulan, lalu naikkan menjadi 12 persen, kemudian 15 persen. Kenaikan kecil yang bertahan lebih baik daripada lonjakan besar yang hanya bertahan satu bulan.
Gunakan juga pemasukan tidak rutin untuk mempercepat. Tunjangan hari raya, bonus tahunan, atau pendapatan sampingan bisa dialokasikan sebagian besar ke dana darurat tanpa mengganggu anggaran bulanan. Di sinilah tabungan bisa tumbuh lebih cepat tanpa terasa menyiksa.
Lima kebiasaan yang membuat tabungan Rp1 juta bertahan
Menetapkan angka tabungan mudah. Yang sulit adalah mempertahankannya selama dua belas bulan berturut-turut. Lima kebiasaan berikut membantu mengurangi godaan untuk memakai uang yang sudah disisihkan.
- Pindahkan tabungan di hari gaji. Buat perintah otomatis ke rekening terpisah pada tanggal gaji masuk. Yang tersisa barulah uang yang boleh dibelanjakan.
- Pisahkan rekening tabungan dari rekening harian. Simpan kartu debitnya di tempat yang tidak mudah dijangkau. Tujuannya bukan menyiksa diri, tetapi menambah satu langkah sebelum uang dipakai.
- Terapkan aturan 24 jam. Untuk pembelian di atas Rp200 ribu yang bukan kebutuhan, tunggu satu hari. Banyak keinginan hilang setelah tidur semalam.
- Masak sendiri tiga kali seminggu. Menyiapkan makan untuk dua atau tiga hari bisa memotong pos makan 20 sampai 30 persen tanpa mengurangi porsi gizi.
- Audit langganan setiap tiga bulan. Daftar langganan yang tidak dipakai adalah kebocoran kecil yang jumlahnya bisa mencapai ratusan ribu per bulan.
Kapan mulai investasi?
Investasi bukan pengganti dana darurat. Urutannya adalah dana darurat dulu, baru investasi. Kalau dana darurat belum ada, uang yang dipakai berinvestasi akan dijual kembali saat ada kebutuhan mendesak, sering kali pada waktu yang tidak menguntungkan.
Setelah dana darurat minimal 3 kali pengeluaran terbentuk, investasi bisa dimulai dengan jumlah kecil. Pilih instrumen yang sesuai profil risiko dan tujuan. Untuk tujuan jangka pendek, pilih yang nilainya relatif stabil. Untuk tujuan jangka panjang, barulah mempertimbangkan instrumen dengan fluktuasi lebih besar.
Jangan memulai dengan target hasil yang tinggi. Mulailah dengan rutinitas setoran yang konsisten, lalu evaluasi setiap enam bulan. Yang menentukan hasil akhir bukan satu kali keberuntungan, tetapi kebiasaan menambah dan membiarkan uang bekerja lebih lama.
Kesalahan yang paling sering terjadi
Kesalahan pertama adalah menabung dari sisa. Cara ini hampir selalu gagal karena sisa jarang ada. Kesalahan kedua adalah memakai dana darurat untuk liburan atau gawai baru, lalu menganggapnya sebagai keadaan mendesak.
Kesalahan ketiga adalah tidak punya tujuan. Tabungan tanpa nama mudah dipakai. Beri nama yang jelas: dana darurat, biaya pindah, modal kursus, atau uang muka. Kesalahan keempat adalah membandingkan gaya hidup dengan orang lain yang penghasilannya belum tentu sama.
Anggaran yang baik bukan anggaran yang paling ketat, melainkan anggaran yang bisa dijalankan selama setahun. Kalau sebuah pos membuat Anda menderita setiap bulan, kecil kemungkinan pos itu bertahan.
Simulasi di atas memakai asumsi. Agar keputusannya lebih akurat, masukkan gaji, kos, dan pengeluaran Anda yang sebenarnya ke alat berikut.
- Hitung anggaran harian dan bulanan untuk melihat sisa uang di setiap pos.
- Bandingkan sewa kos dan kontrak sebelum memutuskan tempat tinggal.
- Lihat strategi menabung Rp100 juta pertama kalau target Anda lebih besar dari dana darurat.
Gaji Rp5 juta tidak otomatis berarti tidak bisa menabung. Yang menentukan bukan besarannya saja, tetapi keputusan tentang urutan dan batas. Sisihkan di awal, tetapkan porsi yang realistis, dan biarkan kebiasaan itu berjalan lebih lama daripada godaan untuk memakainya.
Kalau angka 20 persen terasa berat, mulailah dari 10 persen. Kalau 10 persen masih berat, mulai dari jumlah yang benar-benar bisa dipertahankan, lalu naikkan sedikit demi sedikit. Tabungan yang kecil tetapi konsisten akan mengalahkan rencana besar yang hanya berjalan satu bulan.
Yang paling penting adalah tidak menunggu sempurna. Anggaran pertama tidak akan akurat. Setelah dua atau tiga bulan, baru terlihat pos mana yang terlalu besar dan pos mana yang terlalu kecil. Perbaiki dari data, bukan dari perasaan.
Kredit dan sumber gambar
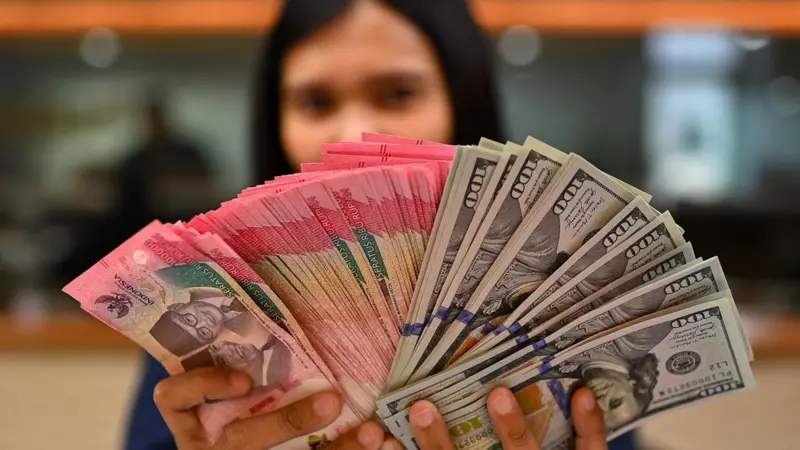
Foto utama menampilkan ilustrasi pekerja yang memegang dan menghitung uang tunai Rupiah di meja kerja kantor. Gambar bersumber dari dokumentasi Infobanknews dan digunakan sebagai ilustrasi pelengkap ulasan perencanaan keuangan.
Referensi:
- Kementerian Keuangan, Mengelola Keuangan dengan Piramida Keuangan, diakses 22 Oktober 2026.
- Kompas.com, Krisis Tabungan di RI, 70 Persen Warga Indonesia Hidup Tanpa Dana Darurat, 28 Juli 2025.
- CNN Indonesia, UMP 2027 Digodok, Mampukah Upah Pekerja Mengejar Biaya Hidup?, 22 Oktober 2026.
- Dokumentasi Infobanknews, Gaji Karyawan, diakses 22 Oktober 2026.
Pertanyaan yang Sering Diajukan (FAQ)
Berapa persen dari gaji Rp5 juta yang ideal untuk ditabung?
Porsi ideal yang disarankan perencana keuangan adalah 20 persen atau Rp1.000.000 per bulan. Jika pengeluaran tempat tinggal dan makan sedang tinggi, angka minimal yang masih sehat adalah 10 persen atau Rp500.000 per bulan yang disisihkan di awal gajian.
Berapa target dana darurat ideal untuk pekerja bergaji Rp5 juta?
Untuk pekerja lajang tanpa tanggungan, target dana darurat ideal adalah 3 kali pengeluaran bulanan (sekitar Rp12.000.000 dengan biaya hidup Rp4.000.000). Untuk yang sudah menikah atau memiliki tanggungan, targetnya 6 kali pengeluaran bulanan (sekitar Rp27.000.000).
Apakah aturan 50/30/20 cocok untuk semua orang bergaji Rp5 juta?
Tidak selalu. Di kota besar dengan biaya sewa kos tinggi, porsi kebutuhan pokok sering membengkak hingga 60 sampai 65 persen. Gunakan aturan 50/30/20 sebagai acuan awal dan sesuaikan dengan kondisi riil tanpa mengorbankan pos tabungan darurat.
Bagaimana cara menabung gaji Rp5 juta jika ada tanggungan keluarga?
Sesuaikan porsi kebutuhan dengan menekan pos hiburan dan gaya hidup ke 5 sampai 10 persen. Tetapkan target tabungan realistis 10 persen (Rp500.000) dan fokuskan seluruhnya ke dana darurat terlebih dahulu sebelum memikirkan instrumen investasi.
Kapan waktu yang tepat mulai berinvestasi dengan gaji Rp5 juta?
Investasi sebaiknya baru dimulai setelah dana darurat minimal 3 kali pengeluaran bulanan terkumpul di instrumen likuid. Memulai investasi tanpa dana darurat berisiko memaksa pencairan aset saat pasar sedang turun ketika terjadi kebutuhan mendadak.