📌 Ringkasan Cepat
Kenapa "Kamu Potong Saja Pengeluaranmu" Tidak Pernah Berhasil?
Coba hitung berapa kali bisa kamu membaca kalimat "seharusnya kamu lebih hemat" dan tidak berubah apa-apa. Itu bukan pembelaan diri — itu ilmu perilaku dasar.
James Clear menulis Atomic Habits dengan tesis inti: kamu tidak naik ke level tujuanmu; kamu turun ke level sistemmu. Yang bocor dari tabungan rata-rata orang Indonesia bukan pengeluaran besar yang kelihatan, tapi ratusan keputusan kecil yang tidak ada rencananya sama sekali: nongkrong karena bosan, checkout karena diskon, gofood karena capek. Tidak ada satu pun yang terlihat "salah" — dan justru itu jebakannya.
Solusinya bukan kontrol diri yang lebih keras, tapi merancang lingkungan dan proses supaya keputusan benar menjadi jalan tercepat yang tersedia. Itu awal dari semua kebiasaan finansial mikro. Detail sistem 4 hukumnya dijelaskan sangat terstruktur dalam edisi buku aslinya yang bisa kamu cek lewat tautan ini.
7 Kebiasaan Finansial Mikro yang Terbukti Menumpuk Jadi Kekayaan
1. Jadikan Transfer Tabungan sebagai Kebiasaan Default, Bukan Negosiasi
Rancang begitu gaji masuk, transfer tabungan otomatis di detik pertama, bukan menunggu sisa di akhir bulan. Yang tersisa di rekening belanja baru dipakai. Ini penerapan paling langsung dari "sistem mengalahkan motivasi": sekali disetel, keputusan bagus terjadi tanpa perlu perjuangan batin tiap bulan.
Bagian paling membawa dampak nyata adalah nominal kecil yang konsisten. Rp 500.000 per bulan selama 30 tahun di return 10% setahun (asumsi klasik saham jangka panjang) berpotensi menjadi sekitar Rp 1,13 miliar. Andaikan kamu lebih ambisius ke Rp 750.000 per bulan, angkanya berpotensi mendekati Rp 1,7 miliar. Bunga majemuk itu pedang bermata dua — kebalikannya juga bekerja pada utang, dan kalkulator bunga pinjol kami bisa menunjukkan seberapa cepat bunga memperbesar utang bila pelunasannya ditunda. Arah yang mana dipilih oleh sistem kebiasaanmu.
2. Pisahkan Rekening, Pecah Gaji Sejak Hari Pertama
Clear menyebutnya desain lingkungan: kebiasaan mengikuti tempat. Untuk keuangan, artinya pecah gaji sejak hari pertama ke beberapa rekening dengan peran berbeda — belanja, tabungan, dana darurat — sehingga uang untuk ditabung tidak pernah tinggal di rekening yang sama dengan uang untuk dibelanjakan. Riset perilaku juga menunjukkan orang cenderung membelanjakan lebih banyak saat membayar non-tunai; memisahkan saluran belanja dari saluran tabungan membuat pemborosan langsung terlihat, bukan menyaru.
3. Naikkan Standar, Bukan Hanya Gaji — "1% Lebih Baik Setiap Hari"
Prinsip "1% lebih baik setiap hari" diterapkan ke uang: setiap kali pemasukan naik (lembur, side job, bonus), proporsi tabungan ikut naik otomatis — bukan gaya hidup yang naik duluan. Simulasi 1% per hari: 1,01³⁶⁵ ≈ 37,8×, sedangkan 0,99³⁶⁵ ≈ 0,026×. Kebiasaan yang tampak sepele hari ini berbeda ribuan persen dalam setahun.
4. Buat Target Terlihat, Buat Impuls Tidak Terlihat
Dua sisi desain lingkungan: tempel target tabungan di tempat yang pasti kamu lihat setiap hari, dan jauhkan pemicu belanja impulsif dari jangkauan. Hapus aplikasi marketplace dari layar utama ponsel, matikan notifikasi flash sale, dan logout dari akun belanja. Kebiasaan lama tidak hilang — ia hanya kalah jalan ketika lingkungan tidak lagi mendukungnya.
5. Perkecil Hambatan untuk Menabung, Perbesar Hambatan untuk Belanja
Trik paling ampuh membangun kebiasaan finansial adalah mengurangi energi aktivasi menabung sampai titik nol (autodebit, autotransfer), sekaligus menambah friksi untuk belanja (kartu disimpan di lokasi yang ribet, keranjang harus lewat 3 langkah). Clear menyebutnya hukum ke-3: make it easy untuk yang baik, make it difficult untuk yang buruk.
6. Rantai Efek "Satu Menit"
Aturan dua menit dari Clear bisa langsung dipakai: kalau ingin mulai mencatat pengeluaran, mulailah hanya 2 menit sehari — catat satu pengeluaran terakhir hari ini, cukup itu. Kebiasaan diperkuat oleh frekuensi kemunculannya, bukan durasinya. Setelah kebiasaan menempel, barulah naikkan kelasnya: kategori, rekap mingguan, lalu evaluasi bulanan.
7. Identitas yang Mengunci Perilaku
Bagian ini yang paling emosional. Jangan menargetkan "aku ingin menabung tahun depan". Mulailah dengan identitas yang diulang: "aku adalah orang yang tidak membelanjakan uang yang belum ada". Identitas yang diperkuat tiap keputusan kecil akan mengunci perilaku bahkan saat motivasi habis.
Poin 1, 3, dan 7 adalah tiga yang paling cepat mengubah hasil riil dalam skala 6 bulan, tapi kebiasaan yang satu ini juga paling menantang: merancang ulang kebiasaan belanjamu. Cara membongkarnya ada di chapter khusus — temukan bukunya lewat halaman ini.
Kelebihan dan Kekurangan (Jujur Tanpa Gimik)
Kelebihan:
- Kerangkanya actionable. 4 Hukum Perubahan Perilaku (isyarat, keinginan, respons, ganjaran) mudah dipetakan ke keputusan finansial harian.
- Berbasis riset. Kisahnya tidak manis-manis saja; ada bukti behavioral seperti efek marginal 1% dan studi lingkungan yang membalik anggapan umum soal disiplin.
- Disiplin lahir dari desain. Buku ini menghilangkan narasi "gagal karena tidak disiplin" dan menggantinya dengan "gagal karena sistem belum dirancang", yang jauh lebih solutif.
- Format mungil, babnya pendek. Ramah untuk pembaca Indonesia yang menyempatkan 15 menit sehari.
Kekurangan:
- Tidak membahas produk keuangan spesifik. Tidak ada reksa dana, ETF, atau obligasi di dalamnya; pendampingnya tetap literasi finansial lokal.
- Contoh dominan atlet dan profesional AS. Perlu imajinasi untuk memetakan ke konteks karyawan Indonesia, walau prinsipnya universal.
- Bisa jadi terlalu luas kalau tidak disiplin. Outline-nya besar; pembaca perlu memilih 2–3 kebiasaan finansial spesifik untuk langsung dipraktikkan, bukan mencoba semua sekaligus.
Siapa yang Paling Butuh Baca Buku Ini?
- Yang pengeluaran kecilnya selalu "tidak terasa" — kamu akan menemukan akuntansi emosional dan sistem pencatatannya di sini. Untuk praktik pencatatan hariannya, 8 alat disiplin keuangan kami sudah merangkum semuanya.
- Suami/istri yang ingin berhenti berdebat soal uang tanpa saling menyalahkan — bab tentang identitas membantu percakapan jadi soal sistem, bukan soal karakter.
- Pekerja dengan penghasilan naik-turun (freelancer, pedagang) — justru saat penghasilan tidak stabil, sistem golnya paling terasa.
- Kamu yang sudah baca buku motivasi berkali-kali tapi tabungan belum gerak — Atomic Habits menawarkan hal berbeda: bukan semangat, tapi arsitektur kebiasaan.
Cara Membaca Buku Ini Biar Hasilnya Kelihatan dalam 30 Hari
- Jangan baca 20 chapter tanpa eksekusi. Baca 1–2 chapter per minggu, dan langsung rancang satu kebiasaan kecil dari chapter itu.
- Pilih satu "keystone habit" dulu. Contoh paling umum: transfer tabungan otomatis setiap gajian. Biarkan efek domino bekerja sendiri.
- Track dengan cara termudah. Satu baris di kalender tiap hari transfer/berhasil tidak jajan adalah pelacakan yang cukup.
- Beli edisi yang tahan lama. Buku ini adalah buku kerja jangka panjang, bukan novel sekali baca. Edisi cetak yang bagus akan kamu coret-coret, lipat, dan ulang baca setiap kuartal — jadi pilihlah dengan sadar.
Butuh bukunya sekarang? Cek harga & stok edisi terbarunya lewat tautan ini — ada gratis ongkir dan COD di banyak penjual, dan kamu bisa langsung mulai kebiasaan pertamamu minggu ini juga.
Kotak CTA — Kebiasaan Pertamamu Bisa Dimulai Malam Ini
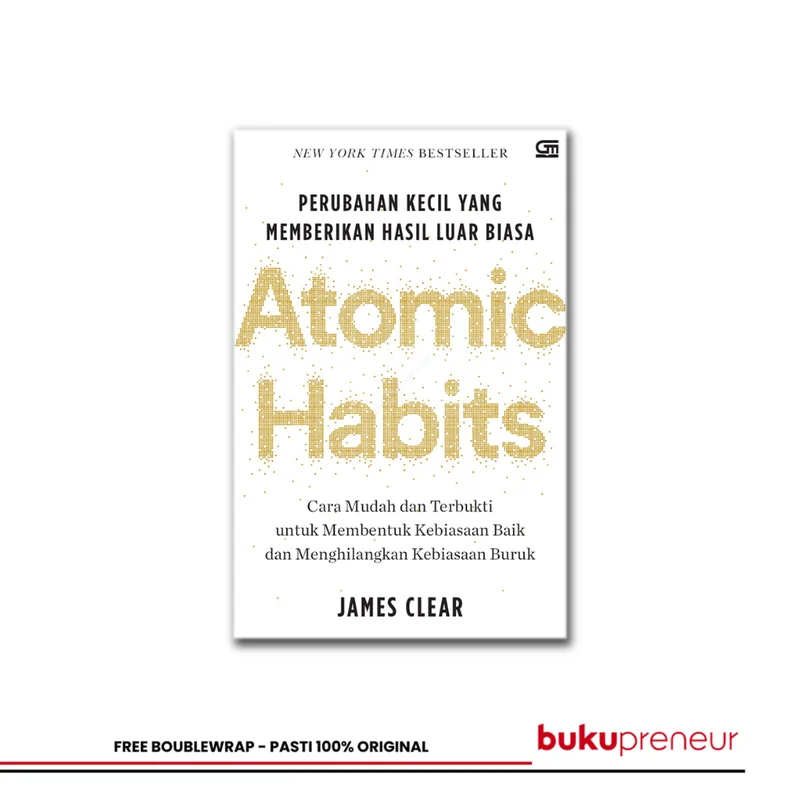
Atomic Habits
Edisi lengkap dengan pengantar dan pembahasan tiap bab. Cocok dibaca bertahap sambil dipraktikkan.
🛒 Cek Harga & Stok Terbaru →📘 Atomic Habits — James Clear
Selisih antara orang yang menabung sukses dan yang tidak bukan pada pengetahuan — butuh kebiasaan. Satu investasi kecil, hasil seumur hidup. 🛒 Cek Harga & Stok Terbaru →
🛒 Cek Harga Terbaru →Tautan di atas adalah link afiliasi; pembelianmu mendukung jurnalisme finansial gratis di DailyFinance.id tanpa biaya tambahan untukmu.
❓ Pertanyaan yang Sering Ditanyakan
💬 Buku Atomic Habits hanya untuk orang yang mau produktif, bukan untuk masalah uang?
Justru sasaran utamanya adalah masalah perilaku yang berulang — termasuk belanja impulsif dan menabung yang selalu gagal dimulai. Kerangkanya soal kebiasaan umum, tapi aplikasinya ke keuangan sangat langsung.
💬 Kebiasaan finansial terkecil apa yang paling berdampak?
Transfer tabungan otomatis di hari gajian, sesaat sebelum uang "terasa milikmu". Sekali dipasang, ia menagih komitmen setiap bulan tanpa perlu motivasi — efeknya setara memenangkan separuh dari seluruh pertarungan menabung.
💬 Berapa lama sampai kebiasaan menabung saya otomatis?
Kisaran yang umum dikutip untuk kebiasaan sederhana adalah 2–3 bulan dengan konsistensi harian atau mingguan. Kekuatannya bukan durasi, melainkan frekuensi pengulangan di konteks yang sama.
💬 Apakah saya perlu membaca versi aslinya atau terjemahan boleh?
Terjemahan boleh, dan banyak pembaca Indonesia menyelesaikannya lebih cepat. Yang penting: catat 1–2 aksi per chapter. Buku ini dirancang untuk dipraktikkan, bukan sekadar dikoleksi di rak.