- Rumus utama: Laba Bersih = Pendapatan Bersih - Harga Pokok Penjualan (HPP) - Beban Operasional - Beban Non-Operasional - Pajak Penghasilan.
- Urutan hitungan: Hitung penjualan bersih terlebih dahulu, kurangi dengan HPP untuk memperoleh laba kotor, lalu kurangi seluruh biaya operasional toko atau kantor, dan terakhir potong kewajiban pajak.
- Perbedaan kunci: Omzet adalah total seluruh uang masuk dari penjualan, laba kotor adalah sisa uang setelah dipotong modal barang dagangan, sedangkan laba bersih adalah uang riil yang benar-benar menjadi hak pemilik usaha.
- Margin laba sehat: Rasio laba bersih terhadap omzet (Net Profit Margin) untuk usaha dagang ritel umumnya berkisar antara 10 persen hingga 20 persen, sedangkan usaha jasa berkisar 20 persen hingga 40 persen.
- Kesalahan fatal: Banyak pelaku usaha merasa bisnisnya ramai pembeli tetapi uang kas selalu habis karena mencampurkan dompet pribadi dengan kas toko serta lupa menghitung gaji diri sendiri.
Banyak pemilik usaha mikro, kecil, dan menengah sering mengalami kebingungan saat melihat catatan penjualan mereka. Toko selalu ramai pembeli, pesanan terus berdatangan, dan angka omzet di mesin kasir mencapai puluhan juta rupiah setiap bulan. Namun, ketika tiba waktu belanja stok barang atau membayar tagihan sewa, uang di rekening justru sering menipis tanpa jejak yang jelas.
Kondisi ini dikenal dalam dunia bisnis sebagai ilusi omzet. Omzet yang tinggi sama sekali bukan jaminan bahwa bisnis tersebut menghasilkan keuntungan nyata. Sebuah usaha dengan omzet ratusan juta rupiah bahkan bisa berada dalam posisi merugi jika biaya operasional dan harga pokok pembelian barangnya tidak dihitung secara disiplin.
Mengetahui cara menghitung keuntungan bersih secara benar bukan hanya penting untuk keperluan pembukuan formal atau pelaporan pajak. Penghitungan ini merupakan instrumen paling vital bagi setiap pemilik usaha untuk menentukan harga jual produk yang tepat, mengendalikan pemborosan biaya, dan memastikan bisnis mampu bertahan dalam jangka panjang.
Membedah perbedaan omzet, HPP, laba kotor, dan laba bersih
Sebelum masuk ke dalam rumus angka, langkah pertama yang wajib dipahami adalah membedakan empat tingkatan pendapatan dalam laporan laba rugi usaha. Mengacaukan istilah-istilah ini sering menjadi akar penyebab salah perhitungan keuntungan.
| Tingkatan pos | Definisi sederhana | Rumus perhitungan | Contoh simulasi |
|---|---|---|---|
| Omzet (Penjualan Bersih) | Definisi sederhanaSeluruh peredaran bruto uang masuk dari hasil penjualan barang atau jasa setelah dikurangi potongan diskon dan retur | Rumus perhitunganPenjualan Kotor - Diskon - Retur Barang | Contoh simulasiRp 49.000.000 |
| Harga Pokok Penjualan (HPP) | Definisi sederhanaSeluruh biaya langsung yang dikeluarkan untuk membeli, memproduksi, atau mendatangkan produk siap jual | Rumus perhitunganPersediaan Awal + Pembelian Bersih - Persediaan Akhir | Contoh simulasiRp 30.000.000 |
| Laba Kotor | Definisi sederhanaKeuntungan mentah yang didapat murni dari selisih harga jual produk dengan modal pokok barang tersebut | Rumus perhitunganPenjualan Bersih - HPP | Contoh simulasiRp 19.000.000 (Margin 38,78%) |
| Laba Operasional | Definisi sederhanaSisa keuntungan setelah laba kotor dipotong biaya sewa, gaji karyawan, listrik, promosi, dan operasional harian | Rumus perhitunganLaba Kotor - Beban Operasional | Contoh simulasiRp 10.000.000 (Margin 20,41%) |
| Laba Bersih | Definisi sederhanaUang keuntungan final yang tersisa setelah dipotong seluruh beban non-operasional dan kewajiban pajak penghasilan | Rumus perhitunganLaba Sebelum Pajak - Pajak Penghasilan | Contoh simulasiRp 9.555.000 (Margin 19,50%) |
Perhatikan bahwa pada tingkat laba kotor, pengusaha belum bisa mengantongi uang tersebut sebagai keuntungan pribadi. Laba kotor masih harus menanggung seluruh biaya operasional tempat usaha, mulai dari biaya sewa kios, tagihan listrik, gaji penjaga toko, hingga kantong plastik pembungkus.
Untuk usaha dagang, penghitungan HPP memerlukan pencatatan stok awal dan stok akhir barang. Rumus resminya adalah persediaan awal ditambah total pembelian barang dagangan dan ongkos angkut masuk, lalu dikurangi dengan nilai persediaan akhir barang yang belum terjual pada akhir bulan.
Sementara untuk usaha kuliner atau manufaktur sederhana, HPP mencakup biaya bahan baku utama (seperti beras, daging, bumbu), bahan penolong, serta upah tenaga kerja yang memasak atau memproduksi produk tersebut secara langsung.
Pos beban operasional tersembunyi yang sering terabaikan
Penyebab paling sering mengapa pembukuan laba di atas kertas berbeda jauh dengan uang nyata di rekening adalah keberadaan pos beban tersembunyi. Pemilik usaha kerap mencoret biaya-biaya ini karena dianggap bernilai kecil atau tidak berwujud tunai setiap hari.
Berikut adalah empat pos beban operasional yang wajib dimasukkan ke dalam perhitungan agar laba bersih yang tercatat mencerminkan kenyataan riil bisnis.
| Nama pos biaya | Karakteristik biaya | Dampak jika tidak dicatat |
|---|---|---|
| Gaji pemilik usaha | Karakteristik biayaKompensasi tetap atas waktu dan tenaga pemilik yang menjaga operasional harian toko | Dampak jika tidak dicatatPemilik akan mengambil kas usaha sesuka hati untuk kebutuhan dapur sehingga pembukuan bocor |
| Penyusutan peralatan (Depresiasi) | Karakteristik biayaPenurunan nilai aset produktif seperti kulkas pendingin, etalase kaca, motor pengantar, dan mesin kasir | Dampak jika tidak dicatatUsaha tidak memiliki cadangan dana darurat ketika mesin rusak atau perlu peremajaan alat baru |
| Biaya kemasan dan kantong | Karakteristik biayaPengeluaran untuk kantong plastik, kardus bungkus, label stiker, lakban, dan sedotan | Dampak jika tidak dicatatBiaya kecil yang berulang ratusan kali per hari dapat mengikis keuntungan hingga jutaan rupiah per bulan |
| Biaya transaksi perbankan dan QRIS | Karakteristik biayaPotongan komisi pembayaran digital (MDR) serta biaya administrasi transfer bank harian | Dampak jika tidak dicatatTotal uang kas yang masuk ke rekening lebih sedikit dari total struk penjualan tercatat |
Salah satu aturan emas dalam pembukuan UMKM adalah memperlakukan diri sendiri sebagai karyawan profesional. Tetapkan angka gaji bulanan yang wajar untuk diri Anda sendiri dan catat sebagai beban operasional tetap. Dengan cara ini, uang dapur keluarga tidak akan pernah menggerogoti modal kerja barang dagangan.
Simulasi nyata: studi kasus perhitungan laba rugi toko Berkah Jaya
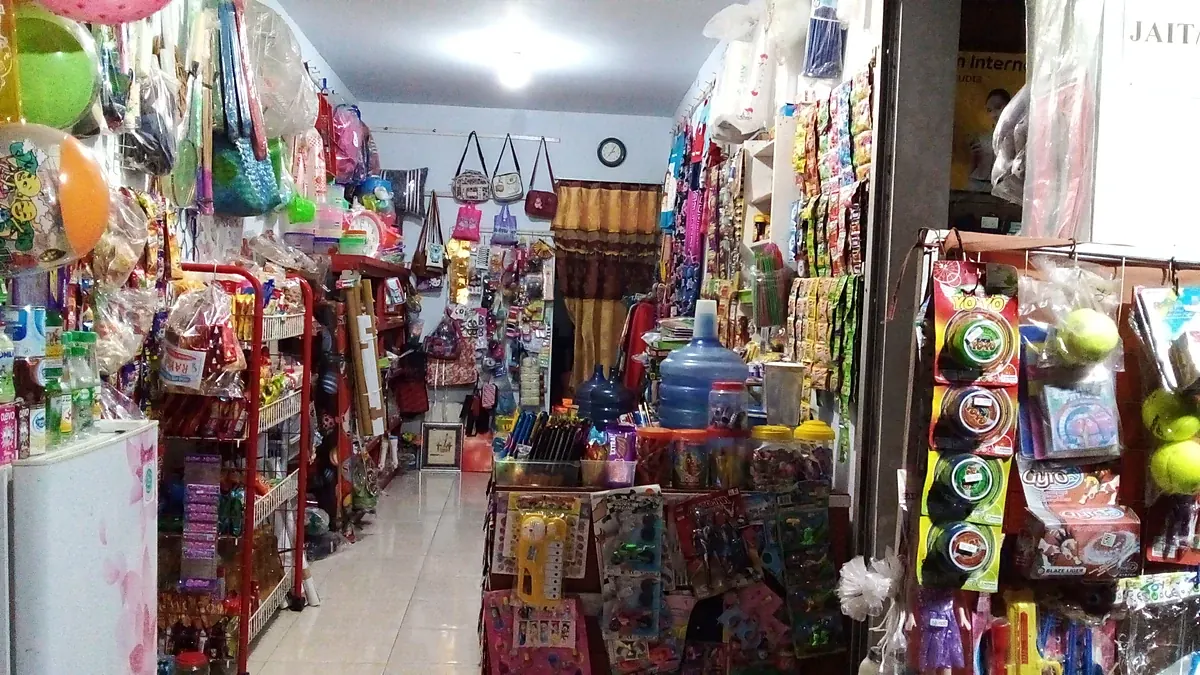
Untuk memudahkan pemahaman alur perhitungan dari awal hingga akhir, mari kita bedah simulasi pembukuan bulanan pada sebuah toko kelontong dan sembako bernama Berkah Jaya selama satu periode operasional 30 hari.
| Pos pembukuan | Perhitungan dan rincian | Nominal (Rupiah) |
|---|---|---|
| 1. Penjualan kotor | Perhitungan dan rincianTotal penerimaan kotor dari mesin kasir selama satu bulan | Nominal (Rupiah)Rp 50.000.000 |
| 2. Potongan harga dan retur | Perhitungan dan rincianPengembalian barang rusak dan diskon promosi pelanggan | Nominal (Rupiah)(Rp 1.000.000) |
| 3. Penjualan bersih (Omzet) | Perhitungan dan rincianPenjualan kotor dikurangi potongan dan retur | Nominal (Rupiah)Rp 49.000.000 |
| 4. Harga pokok penjualan (HPP) | Perhitungan dan rincianStok awal Rp 15 juta + Beli Rp 32 juta + Angkut Rp 500 ribu - Stok akhir Rp 17,5 juta | Nominal (Rupiah)(Rp 30.000.000) |
| 5. Laba kotor (Gross profit) | Perhitungan dan rincianPenjualan bersih dikurangi HPP (Margin laba kotor 38,78%) | Nominal (Rupiah)Rp 19.000.000 |
| 6. Beban operasional toko | Perhitungan dan rincianGaji 2 staf Rp 5 juta + Sewa kios Rp 1,5 juta + Listrik/Air/Internet Rp 1,2 juta + Kemasan Rp 400 ribu + Transport Rp 600 ribu + Penyusutan Rp 300 ribu | Nominal (Rupiah)(Rp 9.000.000) |
| 7. Laba operasional (EBIT) | Perhitungan dan rincianLaba kotor dikurangi beban operasional (Margin operasional 20,41%) | Nominal (Rupiah)Rp 10.000.000 |
| 8. Beban non-operasional | Perhitungan dan rincianBiaya bunga pinjaman dan admin bank Rp 350 ribu - Pendapatan bunga Rp 150 ribu | Nominal (Rupiah)(Rp 200.000) |
| 9. Laba sebelum pajak (EBT) | Perhitungan dan rincianLaba operasional dikurangi beban non-operasional | Nominal (Rupiah)Rp 9.800.000 |
| 10. Pajak PPh final UMKM | Perhitungan dan rincianTarif 0,5% sesuai Peraturan Pemerintah Nomor 55 Tahun 2022 dari omzet Rp 49.000.000 | Nominal (Rupiah)(Rp 245.000) |
| 11. Laba bersih final (Net profit) | Perhitungan dan rincianKeuntungan bersih riil yang dapat ditarik atau diputar kembali sebagai modal usaha | Nominal (Rupiah)Rp 9.555.000 |
Dari simulasi di atas, terlihat jelas bagaimana uang penjualan kotor sebesar Rp 50.000.000 pada akhirnya menyisakan keuntungan bersih riil sebesar Rp 9.555.000.
Setelah angka laba bersih diperoleh, langkah berikutnya adalah menghitung rasio margin laba bersih (Net Profit Margin) dengan rumus: membagi laba bersih dengan penjualan bersih, lalu dikalikan 100 persen. Pada kasus Berkah Jaya, perhitungannya adalah Rp 9.555.000 dibagi Rp 49.000.000 menghasilkan margin bersih 19,50 persen. Angka ini menandakan kinerja keuangan toko berada dalam batas yang sangat sehat untuk kategori usaha perdagangan ritel.
Lima kesalahan umum yang membuat pembukuan laba berantakan
Bahkan ketika rumus sudah dipahami, banyak pelaku usaha pemula masih terjebak dalam kebiasaan buruk yang merusak akurasi pencatatan laba. Waspadai lima jebakan berikut dalam aktivitas bisnis sehari-hari.
| Bentuk kesalahan | Contoh kasus di lapangan | Solusi perbaikan |
|---|---|---|
| Mencampur rekening pribadi dan toko | Contoh kasus di lapanganUang belanja dapur, cicilan motor pribadi, dan modal beli sembako disatukan dalam satu rekening bank | Solusi perbaikanBuka dua rekening terpisah sejak hari pertama usaha berjalan dan jangan pernah saling pinjam saldo tanpa pencatatan |
| Menyamakan arus kas dengan keuntungan | Contoh kasus di lapanganMenganggap saldo kas akhir hari sebesar Rp 2 juta sebagai keuntungan murni yang boleh langsung dihabiskan | Solusi perbaikanPahami bahwa sebagian besar kas masuk adalah modal belanja stok esok hari dan cadangan bayar sewa |
| Tidak mencatat barang susut atau rusak | Contoh kasus di lapanganBeras tumpah, telur pecah, atau makanan kedaluwarsa dibuang begitu saja tanpa dicatat dalam buku retur | Solusi perbaikanBuat buku catatan kerugian barang rusak agar nilai HPP barang yang benar-benar terjual tetap akurat |
| Lupa menghitung ongkos kirim dan bensin | Contoh kasus di lapanganMengambil barang belanjaan ke pasar induk menggunakan motor pribadi tanpa menganggarkan uang bensin | Solusi perbaikanCatat setiap pengeluaran bahan bakar dan biaya parkir sebagai bagian dari beban operasional logistik |
| Menunda pencatatan transaksi harian | Contoh kasus di lapanganMenumpuk nota pembelian selama berminggu-minggu hingga bukti transaksi hilang atau tinta termal memudar | Solusi perbaikanLakukan tutup buku kas kecil setiap malam sebelum toko tutup dengan mencocokkan fisik uang dan catatan penjualan |
Disiplin mencatat setiap pengeluaran kecil adalah pembeda utama antara bisnis yang tumbuh menjadi besar dan bisnis yang gulung tikar tanpa disadari pemiliknya.
Bagi pelaku usaha yang ingin merapikan arus kas harian tanpa ribet, baca juga panduan lengkap kami mengenai alat hitung anggaran harian dan bulanan serta ulasan analisis HPP bisnis kopi rumahan.
Catatan redaksi dan batas panduan keuangan
Seluruh angka simulasi dan contoh laporan laba rugi dalam panduan ini dirancang untuk tujuan edukasi manajemen keuangan dasar bagi pelaku usaha mikro, kecil, dan menengah di Indonesia.
Ketentuan perpajakan mengacu pada tarif Pajak Penghasilan (PPh) khusus UMKM sebesar 0,5 persen berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022. Ketentuan tarif khusus atau fasilitas perpajakan lainnya bagi badan usaha formal dapat memiliki rincian yang berbeda sesuai peraturan Direktorat Jenderal Pajak yang berlaku.
Pelaku usaha disarankan untuk berkonsultasi dengan akuntan profesional atau konsultan pajak terdaftar jika bisnis telah berkembang menjadi perseroan terbatas atau memiliki peredaran bruto tahunan yang melampaui batasan pengusaha kena pajak.
Pertanyaan yang Sering Diajukan (FAQ)
Apa perbedaan mendasar antara omzet, laba kotor, dan laba bersih?
Omzet adalah total seluruh uang masuk kotor dari hasil penjualan sebelum dipotong biaya apa pun. Laba kotor adalah sisa penjualan bersih setelah dikurangi modal pokok barang (HPP). Sedangkan laba bersih adalah keuntungan riil final setelah laba kotor dikurangi seluruh beban operasional toko, beban administrasi, dan kewajiban pajak.
Bagaimana rumus lengkap menghitung laba bersih usaha?
Rumus lengkap laba bersih adalah: Penjualan Bersih dikurangi Harga Pokok Penjualan (HPP) menghasilkan Laba Kotor. Selanjutnya, Laba Kotor dikurangi Beban Operasional menghasilkan Laba Operasional. Terakhir, Laba Operasional dikurangi Beban Non-Operasional dan Pajak Penghasilan menghasilkan Laba Bersih Final.
Mengapa gaji pemilik usaha wajib dicatat sebagai beban operasional?
Jika pemilik usaha tidak mengalokasikan gaji tetap untuk dirinya sendiri, pemilik cenderung mengambil uang kas toko sesuka hati untuk kebutuhan rumah tangga. Akibatnya, arus kas usaha mengalami kebocoran dan modal belanja barang dagangan tergerus tanpa disadari.
Berapa persentase margin laba bersih yang dianggap sehat untuk UMKM?
Untuk usaha perdagangan ritel dan toko sembako, rasio margin laba bersih berkisar antara 10 persen hingga 20 persen dari omzet. Sementara untuk sektor kuliner berkisar 15 persen hingga 25 persen, dan sektor usaha jasa dapat mencapai 20 persen hingga 40 persen.
Bagaimana cara menghitung HPP pada usaha dagang kelontong?
HPP dihitung dengan rumus: Nilai Persediaan Awal barang dagangan ditambah Pembelian Barang selama periode berjalan dan biaya angkut masuk, kemudian dikurangi dengan Nilai Persediaan Akhir barang yang masih tersisa di rak toko pada akhir bulan.
Kapan waktu paling tepat bagi pengusaha untuk melakukan tutup buku?
Pencatatan uang kas masuk dan kas keluar wajib dilakukan setiap hari saat toko tutup (tutup kas harian). Sementara laporan laba rugi lengkap dan rekonsiliasi stok opname barang sebaiknya dibuat secara rutin setiap akhir bulan.